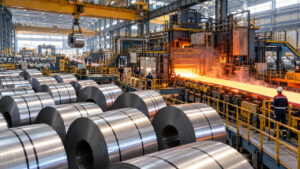
Türk çelik sektörü, en büyük ihracat pazarlarından olan Avrupa Birliği’nde azalan ithalat kotaları ve karbon düzenlemelerinin yarattığı maliyet zorlukları ile karşılaşmakta. Ticaret Bakanı Ömer Bolat’ın 26 Ekim’de İstanbul’daki uluslararası çelik zirvesinde paylaştığı verilere göre Türkiye’nin AB’ye demir-çelik ihracatı, 2026’nın ocak-eylül döneminde yüzde 6,7 azaldı. Bu dönemde AB dışındaki pazarlara yapılan ihracatın yüzde 10 artması, sektörün dış satışlarında pazarlar arasında belirgin bir farklılaşma olduğunu gösterdi.
Avrupa pazarındaki düşüşte, AB’nin 1 Temmuz’da çelik ithalat kotalarını yaklaşık olarak yarıya indirmesi ve yılbaşında devreye aldığı Sınırda Karbon Düzenleme Mekanizması önemli rol oynamaktadır. Yeni şartlar, Türk üreticilerin Avrupa’ya satış yaparken hem kota sınırlarını hem de üretimden kaynaklanan karbon emisyonlarını göz önünde bulundurmasını gerektiriyor. Özellikle fiyat rekabetinin yoğun olduğu ürünlerde bu iki unsur, ihracatçıların maliyet ve satış stratejilerini zorlaştırıyor.
Avrupa’ya satışlar azaldı, diğer pazarlarda yükseldi
Ocak-eylül döneminde AB’ye gerçekleştirilen toplam demir-çelik ihracatındaki yüzde 6,7’lik düşüşe karşın, AB dışındaki ülkelere yönelik çelik ihracatında yüzde 10 artış gözlemlendi. Bu farklılık, Türk üreticilerin alternatif pazarlardaki satışlarını artırabildiğini ancak Avrupa’daki kaybın sürdüğünü ortaya koyuyor. İhracatın yön değiştirmesinde fiyatların yanı sıra gümrük vergileri, teslimat koşulları ve ülkelerin uyguladığı ticaret önlemleri etkili olabiliyor.
Karbon düzenlemesi kapsamında yer alan çelik ürünlerinde AB’ye gerçekleştirilen ihracattaki düşüş ise yüzde 1,7 olarak bildirildi. Bu oran, toplam demir-çelik sektöründeki yüzde 6,7’lik düşüşle karıştırılmamalıdır. İki veri de farklı ürün gruplarını göstermekte olup sektör genelindeki kaybın yalnızca karbon düzenlemesinden kaynaklandığını söylemek mümkün değil.
AB çelik kotalarını neredeyse yarıya indirdi

Avrupa Birliği, yerli çelik üreticilerini küresel kapasite fazlası ve düşük fiyatlı ithalat karşısında korumak amacıyla ithalat rejimini sıkılaştırdı. 1 Temmuz 2026’da yürürlüğe giren düzenlemeyle yıllık gümrüksüz çelik ithalat kotası yaklaşık yüzde 47 azaltılarak 18,3 milyon tona indirildi. Kota dışında kalan ithalata uygulanan gümrük vergisi ise yüzde 25’ten yüzde 50’ye çıkarıldı.
Türkiye açısından yeni uygulama, belirli ürün gruplarında Avrupa’ya yapılabilecek gümrüksüz satışların sınırlandırılması anlamına gelmektedir. İlgili kota dolduğunda ek vergiyle karşılaşan ihracatçılar fiyatlarını artırmak veya daha düşük kâr marjıyla satış yapmak zorunda kalabiliyorlar. Bunun yanı sıra toplam AB kotasındaki daralma Türkiye’ye ayrılan her ürün kotasının aynı oranda azaltıldığı anlamına gelmiyor; ülke ve ürün bazında tahsisler ayrıca belirleniyor.
Karbon hesaplaması maliyetleri yükseltiyor
Türk çelik üreticilerinin karşılaştığı ikinci baskı ise AB’nin Sınırda Karbon Düzenleme Mekanizmasıdır. Sistem, Avrupa’ya satılan belirli sanayi ürünlerinin üretimi sırasında ortaya çıkan sera gazı emisyonlarının ölçülmesini ve raporlanmasını gerektirmektedir. Karbon yoğunluğu yüksek olan işletmeler ilgili mali yükümlülükler devreye girdikçe daha fazla maliyet ile karşılaşabilirler.
Çelik sektöründe özellikle kullanılan üretim yöntemi büyük önem taşımaktadır. Hurda ve elektrik ark ocağına dayalı tesislerin emisyon profili kömür ağırlıklı yüksek fırınlarda üretim yapan tesislerden farklılık göstermektedir. Ancak elektrik ark ocağı kullanımı tek başına karbon maliyetinin ortadan kalktığı anlamına gelmez; kullanılan elektriğin kaynağı ve üretimin diğer aşamalarındaki emisyonlar da hesaba katılmaktadır.
Türkiye çelikte Avrupa’nın en büyük üreticisi
Türkiye, 2025 yılında 38,1 milyon ton ham çelik üreterek dünya sıralamasında yedinci sırada yer alırken Avrupa’da birinci konumda bulunmaktadır. Sektörün yıllık çelik ihracatı ise 17,1 milyar dolara ulaşmakta olup Türk üreticiler 200’den fazla ülkeye satış gerçekleştirmektedirler. Avrupa Birliği’nin toplam çelik ihracatından aldığı yüzde 42,3’lük pay bölgedeki ticaret koşullarının Türkiye için ne kadar önemli olduğunu ortaya koymaktadır.
Türkiye’nin çelik üretim kapasitesinin yaklaşık yüzde 78’i hurda bazlı elektrik ark ocağı teknolojisine dayanmaktadır. Sektör bu yapı sayesinde küresel hurda ticaretinin önemli alıcıları arasında yer almaktadır. Geçen yıl itibarıyla Türkiye’nin gerçekleştirdiği hurda ithalatı miktarı ise 18,8 milyon ton iken elektrik ark ocaklarında üretilen ham çelik miktarı ise 27,5 milyon ton olmuştur. Dolayısıyla Avrupa’daki karbon kuralları Türkiye’nin mevcut üretim teknolojisinin avantajlarının belgelenmesi açısından kritik bir hale gelmektedir.
Türk üreticiler neden itiraz ediyor?

Ticaret Bakanı Ömer Bolat İstanbul’da gerçekleştirilen Steel Networking Summits 2026 toplantısında ABD ve AB’nin çelik ticareti üzerindeki korumacı politikalarını eleştirdi. Türkiye’nin düşük karbonlu üretim kapasitesine dikkat çekerek Bolat; ithalat kısıtlamalarının yalnızca ihraç eden ülkeleri değil aynı zamanda çeliği hammadde olarak kullanan sanayi kuruluşları ve nihai tüketicileri de olumsuz etkilediğini vurguladı.
Bakan Bolat ayrıca Türkiye’nin AB ile yıllık ticaret hacminin 233 milyar dolara ulaştığını hatırlatarak ticaretin karşılıklı fayda esasına dayanarak sürdürülmesi gerektiğinin altını çizdi. Bakanlık; ihracatçıların karbon düzenlemelerine uyum sağlamasına yardımcı olurken yeni maliyetlerin ek ticaret engellerine dönüşmemesini amaçlamaktadır. Bu bağlamda firmalara emisyon ölçümü doğrulama ve yeşil dönüşüm süreçlerinde danışmanlık desteği sağlanmaktadır.
Çelik ihracatında gelecek riskler neler?

Türk çelik sektörü açısından önümüzdeki dönemde üç ana unsur belirleyici olacak: AB’deki kota kullanım oranları; karbon emisyonlarının doğrulanmasına ilişkin yükümlülükler; alternatif pazarlardaki talep durumu olacaktır. Avrupa’ya yapılan satışlardaki azalmanın kalıcı hale gelmesi özellikle bu pazarda yoğunlaşmış olan üreticilerin kapasite kullanımını ve kârlılığını olumsuz etkileyebilirken; AB dışındaki ihracattaki artış şirketlere üretimlerini farklı pazarlara yönlendirme imkânı sunuyor.
Türkiye’nin coğrafi yakınlığı; kısa teslim süreleri ve hurda bazlı üretim kapasitesi rekabette avantaj sağlayabilecek unsurlar arasında bulunmaktadır ancak bu avantajların satışlara yansıması ürün bazlı ayrılan kotalara ve karbon maliyetlerine bağlı olacaktır. Sektörün ana sorunu artık yalnızca ne kadar çelik üretebildiği değil; bu üretilen ürünü hangi pazara hangi maliyetle satabildiği durumudur.